حظر تقسيط الذهب والفضة في مصر.. لماذا أوقفت الرقابة المالية التمويل؟ وكيف يحمي القرار السوق؟ وما الحكم الشرعي؟

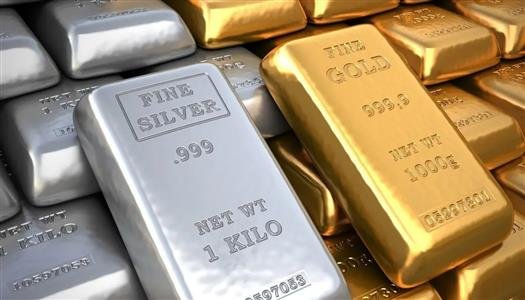
مثل قرار الهيئة العامة للرقابة المالية بحظر تمويل شراء الذهب والفضة والمعادن الثمينة من خلال شركات التمويل الاستهلاكي، تحولًا مهمًا في آليات شراء الذهب في مصر خلال الفترة المقبلة، خاصة في ظل تزايد الاعتماد على أنظمة التمويل والتقسيط في شراء المعادن النفيسة.
ورداً على سؤال منصة آي صاغة، وفي تصريحات خاصة، قال الدكتور إسلام عزام، رئيس الهيئة العامة للرقابة المالية، إن قرار الهيئة بحظر تمويل شراء الذهب والفضة والمعادن الثمينة من خلال شركات التمويل الاستهلاكي، يأتي انطلاقًا من طبيعة هذه المنتجات باعتبارها سلعًا استثمارية وليست سلعًا استهلاكية تقليدية.
ومن جانبه، قال المهندس سعيد إمبابي، المدير التنفيذي لمنصة آي صاغة، إن قرار الهيئة العامة للرقابة المالية بحظر تمويل شراء الذهب والفضة والمعادن الثمينة من خلال شركات التمويل الاستهلاكي يمثل خطوة مهمة في ضبط هذا النوع من المعاملات، خصوصًا فيما يتعلق بالسبائك والجنيهات الذهبية والفضية ذات الطبيعة الاستثمارية.
وأوضح إمبابي أن الهيئة أوضحت أن سبائك الذهب والمشغولات الذهبية وما في حكمها من المعادن الثمينة لا تندرج ضمن السلع والخدمات الاستهلاكية التي يجوز تمويلها وفقًا لقانون تنظيم نشاط التمويل الاستهلاكي، باعتبار أن هذه المنتجات ذات طبيعة استثمارية.

. سعر الذهب اليوم الخميس 17 سبتمبر 2026..ارتفاع المعدن الأصفر بالصاغة
الذهب الاستثماري ليس سلعة استهلاكية تقليدية
وأضاف المدير التنفيذي لمنصة آي صاغة أن هناك فارقًا جوهريًا بين تمويل شراء سلعة بغرض الاستهلاك، وبين تمويل شراء أصل ادخاري واستثماري مثل السبيكة أو الجنيه الذهب.
وأوضح أن المواطن عندما يشتري جهازًا منزليًا أو أثاثًا بالتقسيط، فإنه يحصل على سلعة مخصصة للاستخدام، بينما يكون الهدف الأساسي من شراء السبيكة أو الجنيه الذهب هو الادخار وحفظ القيمة والاستثمار.
وأشار إلى أن تمويل شراء الذهب بالدين يضع المستهلك أمام معادلة مختلفة، إذ يتحمل التزامًا ماليًا وتكلفة تمويل محددة، في الوقت الذي تظل فيه قيمة الذهب متغيرة وفقًا لحركة السوق.

وبالتالي، يصبح المستهلك معرضًا في الوقت نفسه لمخاطر تغير سعر الذهب، إلى جانب مخاطر تكلفة التمويل، وهو ما يضاعف طبيعة المخاطر المرتبطة بالمعاملة.
تكلفة التمويل المرتفعة قد تحول الادخار إلى عبء
ولفت إمبابي إلى أن خطورة هذه المعادلة تزداد عندما تكون تكلفة التمويل مرتفعة، موضحًا أنه إذا تجاوزت تكلفة التمويل 40% سنويًا، فإنها تمثل عبئًا كبيرًا على المستهلك، وتضيف تكلفة مرتفعة إلى عملية شراء أصل استثماري متغير القيمة.
وقال إن الأمر لا يتعلق فقط بتسهيل عملية شراء الذهب، وإنما بتحميل المواطن تكلفة مديونية مرتفعة لامتلاك أصل لا يولد له تدفقًا نقديًا دوريًا يمكن أن يساعده على سداد الأقساط.
وأضاف أن ارتفاع تكلفة التمويل قد يحول الذهب من أداة للادخار وحفظ القيمة إلى مصدر لضغط مالي ومديونية ممتدة، خصوصًا عندما لا تتناسب تكلفة الاقتراض مع طبيعة الأصل الذي يتم تمويله.

” التكييش “يحول التمويل إلى وسيلة للحصول على السيولة
وأشار إمبابي إلى جانب آخر من المعادلة، يتمثل في إمكانية لجوء بعض المستهلكين إلى تمويل شراء الذهب ثم إعادة بيعه سريعًا للحصول على السيولة النقدية، فيما يعرف في السوق بممارسة «التكييش» أو تسييل الذهب.
وأوضح أن العملية في هذه الحالة تتحول عمليًا من شراء أصل بغرض الادخار إلى وسيلة للحصول على سيولة نقدية مقابل تحمل تكلفة تمويل مرتفعة.
وأضاف أن المستهلك قد يجد نفسه أمام معادلة شديدة التكلفة، تشمل تكلفة تمويل مرتفعة، وفارقًا بين سعر شراء الذهب وسعر إعادة بيعه، إلى جانب استمرار التزامه بسداد الأقساط، رغم أنه لم يعد يحتفظ بالذهب الذي حصل على التمويل من أجله.
وأكد أن هذا الأمر يجعل الحد من هذا النوع من التمويل مهمًا ليس فقط من زاوية حماية المستهلك، وإنما أيضًا للحد من استخدام الائتمان في أغراض قصيرة الأجل لا تتناسب مع طبيعة التمويل الاستهلاكي.
الأثر لا يتوقف عند المستهلك ويمتد إلى الاقتصاد
وقال المدير التنفيذي لمنصة آي صاغة إن تسييل الذهب الممول بصورة سريعة قد تكون له آثار أوسع على الاقتصاد، موضحًا أن الائتمان في هذه الحالة لا يتجه إلى استهلاك حقيقي أو نشاط إنتاجي أو استثماري يولد قيمة مضافة، وإنما يتحول إلى حلقة تمويل قصيرة الأجل للحصول على السيولة.
وأضاف أنه مع تكرار هذه العمليات، قد يتحول جزء من الائتمان إلى عمليات إعادة بيع سريعة للذهب، بما يزيد من حركة المضاربة وإعادة التداول بدلًا من توجيه الموارد المالية إلى الأنشطة الإنتاجية والاستثمارية.
وأوضح أن المستهلك يظل ملتزمًا بسداد التمويل حتى بعد تسييل الذهب، وهو ما قد يؤدي إلى تراكم مديونية لا يقابلها أصل موجود بالفعل لدى العميل.
وأشار إلى أن القرار، من هذه الزاوية، يمكن أن يساهم في رفع كفاءة توجيه الائتمان داخل الاقتصاد وتقليل استخدام التمويل في عمليات تسييل قصيرة الأجل لا تولد قيمة اقتصادية جديدة.

الاستقرار المالي أحد أبعاد القرار
وأكد إمبابي أن الاستقرار المالي يمثل جانبًا آخر مهمًا في هذه المسألة، موضحًا أن التوسع في تمويل شراء أصل متغير القيمة يمكن أن يزيد من تعرض بعض الأسر لمخاطر المديونية، خصوصًا إذا اجتمعت ثلاثة عوامل في الوقت نفسه، هي ارتفاع تكلفة التمويل، وتراجع قيمة الأصل، وضعف قدرة العميل على السداد.
وأوضح أن هذه المخاطر لا تعني بالضرورة حدوث اضطراب مالي واسع، لكنها تبرر وجود ضوابط رقابية تحد من استخدام الائتمان في منتجات لا تتناسب طبيعتها مع مفهوم التمويل الاستهلاكي.
وأضاف أن القرار لا يتعلق فقط بمنع منتج معين من التمويل، وإنما يرتبط أيضًا بمفهوم أوسع يتعلق بإدارة مخاطر الائتمان وحماية المتعاملين والحفاظ على سلامة واستقرار المعاملات المالية.
وماذا عن الجانب الشرعي؟
وكشف إمبابي أن البعد الشرعي في التعامل مع الذهب بالتقسيط يشهد خلافًا فقهيًا معتبرًا بشأن الذهب المصوغ، وما إذا كانت صياغته تُخرجه عن وصف النقدية، بما يجيز معاملته كسلعة وبيعها بالأجل والتقسيط.
وأشار إلى أن هذا هو الاتجاه الذي أخذت به دار الإفتاء المصرية في فتاوى منشورة بشأن الذهب والفضة المصوغين، حيث قررت أن الصياغة تخرجهما عن كونهما أثمانًا، وبناءً عليه أجازت بيع الذهب المصوغ بالتقسيط.
وشدد على أن هذا الخلاف لا يصح إسقاطه تلقائيًا على السبائك والجنيهات الذهبية والذهب الخام.

وأوضح أنه في حالة السبيكة أو الجنيه الذهب، لا تكون الصياغة عنصرًا جوهريًا في قيمة المنتج، ولا يكون الهدف الأساسي من شرائه الزينة أو الانتفاع بمنتج مصنوع، وإنما امتلاك الذهب نفسه باعتباره أصلًا ادخاريًا واستثماريًا.
وأضاف أن أحكام الذهب والفضة باعتبارهما من الأموال الربوية تظل محل اعتبار، وفي مقدمتها أحكام الحلول والتقابض وعدم التأجيل في البيوع التي ينطبق عليها هذا الحكم.
وبالتالي، فإن وجود خلاف فقهي معتبر حول المشغولات الذهبية لا يعني بالضرورة امتداد هذا الخلاف إلى السبائك والجنيهات، ولا يصح استخدام الحكم الخاص بالمشغولات لتعميم جواز تقسيط الذهب الاستثماري دون النظر إلى طبيعته.
الاقتصاد والشرع يلتقيان في حماية المستهلك
وأوضح إمبابي أنه عند النظر إلى المسألة من الزاويتين الاقتصادية والشرعية، تظهر نقطة التقاء مهمة، تتمثل في ضرورة مراعاة طبيعة الذهب كأصل مختلف عن السلع الاستهلاكية التقليدية.
وقال إنه من الناحية الاقتصادية، نحن أمام أصل متغير القيمة يتم تمويله بمديونية قد تكون مرتفعة التكلفة، بما قد يضاعف العبء على المستهلك ويزيد مخاطر التعثر وتراكم الديون.
أما من الناحية الشرعية، فأوضح أن الذهب والفضة لهما أحكام خاصة في البيوع، ولا يصح التعامل معهما في جميع صور المعاملات باعتبارهما مجرد سلع استهلاكية عادية.
وأضاف أن تجنب تمويل شراء السبائك والجنيهات الذهبية بالدين يمثل نهجًا أكثر تحفظًا، ويبتعد عن صور التأجيل التي تثير الإشكال الشرعي في التعامل مع الذهب والفضة، وفي الوقت نفسه يقلل المخاطر الاقتصادية الناتجة عن تحميل المستهلك تكلفة تمويل مرتفعة لشراء أصل ادخاري متغير القيمة.
وفي ختام تصريحاته، قال المهندس سعيد إمبابي إن الذهب الاستثماري يجب أن يظل وسيلة للادخار وحفظ القيمة، وليس وسيلة لزيادة مديونية المواطن.

وأوضح أن البديل الطبيعي يتمثل في أن يشتري المواطن الذهب في حدود قدرته المالية، أو يلجأ إلى الادخار التدريجي لتكوين حيازته من الذهب، بدلًا من الاقتراض بتكلفة مرتفعة لشراء أصل قد ترتفع قيمته أو تنخفض.
وأكد أن حظر تمويل شراء السبائك والجنيهات الذهبية والمعادن الثمينة لا يعني منع المواطن من الاستثمار في الذهب أو التضييق على سوق المعادن النفيسة، وإنما يعني وضع حد فاصل بين امتلاك الذهب بأموال يملكها المواطن، وبين تمويل امتلاكه بالدين.
وأشار إلى أن هذا الفصل يخدم ثلاثة أهداف في الوقت نفسه، هي حماية المستهلك من تكلفة تمويل مرتفعة، وتحسين كفاءة توجيه الائتمان داخل الاقتصاد، وتقليل مخاطر المديونية بما يدعم الاستقرار المالي.
وفي الوقت نفسه، يرى إمبابي أن هذا التوجه يتسق مع خصوصية الأحكام الشرعية المنظمة للتعامل في الذهب والفضة، خصوصًا عندما يتعلق الأمر بالسبائك والجنيهات والذهب الاستثماري.
تنظيم نشاط التمويل الاستهلاكي
كما أشادت شعبة الذهب والمعادن الثمينة باتحاد الصناعات بقرار الهيئة العامة للرقابة المالية بشأن تنظيم نشاط التمويل الاستهلاكي، والذي تضمن حظر تعامل الجهات العاملة في نشاط التمويل الاستهلاكي في سبائك الذهب والمشغولات الذهبية وما في حكمها من المعادن الثمينة، بما في ذلك الفضة والبلاتين.
وقال إيهاب واصف، رئيس شعبة الذهب والمعادن الثمينة باتحاد الصناعات، إن الشعبة ترحب بقرار الهيئة العامة للرقابة المالية، وتوجه الشكر إلى الهيئة على تدخلها التنظيمي لضبط آليات التمويل الاستهلاكي للذهب، بما يحافظ على استقرار السوق ويحمي حقوق جميع الأطراف.
وأوضح واصف أن عددا كبيرا من محال الذهب كان قد توقف بالفعل عن البيع بالتقسيط من خلال بعض شركات التمويل الاستهلاكي، بسبب تأخر الشركات في سداد مستحقات المحال، مشيرا إلى أن طبيعة سوق الذهب تجعل هذه المشكلة أكثر تأثيرا على التجار مقارنة بالعديد من السلع الأخرى.
وأضاف أن تغير أسعار الذهب بصورة مستمرة وسريعة يمثل تحديا أمام محال الذهب في حالة تأخر تسوية مستحقاتها مع شركات التمويل، إذ يكون التاجر قد سلم المنتج للمستهلك، بينما لم يحصل بعد على قيمته من شركة التمويل، وفي الوقت نفسه قد يتحرك سعر الذهب صعودا بشكل كبير، وهو ما قد يسبب خسائر مباشرة للمحل.

الذهب سلعة ذات طبيعة خاصة
وأشار رئيس الشعبة إلى أن الذهب سلعة ذات طبيعة خاصة، وتتأثر أسعارها بعوامل عالمية ومحلية، من بينها حركة سعر الأوقية عالميا وسعر صرف الدولار، وبالتالي فإن تأخير التسويات المالية لفترات طويلة يرفع المخاطر على التجار ويؤثر على دورة رأس المال داخل محال الذهب.
وأكد واصف أن الشعبة سبق وحذرت من التوسع في التمويل الاستهلاكي للذهب دون وجود ضوابط واضحة تتناسب مع طبيعة المعدن النفيس وحساسية أسعاره للتغيرات اليومية، مشيرا إلى أن تنظيم هذا النشاط كان أمرا هاما للحفاظ على استقرار السوق وتقليل المخاطر على التجار والمستهلكين وشركات التمويل.
وشدد على أن قرار الرقابة المالية تنظيمي ولا يستهدف تجارة الذهب أو عمليات البيع والشراء، وإنما يتعلق بنطاق السلع والخدمات التي يجوز تمويلها من خلال شركات التمويل الاستهلاكي وفقًا للقواعد المنظمة للنشاط.
تنظيم آليات التمويل الاستهلاكي للذهب
ولفت واصف إلى أن تنظيم آليات التمويل الاستهلاكي للذهب يساهم في تحقيق قدر أكبر من الانضباط في السوق، ويحد من الممارسات التي قد تؤدي إلى تحميل أحد أطراف المنظومة مخاطر لا تتناسب مع طبيعة النشاط.
وأكد رئيس شعبة الذهب والمعادن الثمينة أن الشعبة تدعم جهود الهيئة العامة للرقابة المالية في تنظيم الأسواق المالية غير المصرفية، وتحرص على استمرار التنسيق مع الجهات الرقابية والتنظيمية بما يحقق التوازن بين مصالح التجار والمستهلكين وشركات التمويل، ويحافظ على استقرار سوق الذهب في مصر.