تظل أسعار الفائدة الأمريكية، لا التطورات الجيوسياسية، العامل الأبرز في تحديد اتجاه المعادن النفيسة هذا الأسبوع خاصة الذهب والفضة.
ومع تسعير الأسواق لاحتمال رفع الاحتياطي الفيدرالي أسعار الفائدة في ديسمبر، ستكون بيانات مبيعات التجزئة المقرر صدورها يوم الثلاثاء ومحضر اجتماع اللجنة الفيدرالية للسوق المفتوحة، المنتظر يوم الأربعاء، عاملين حاسمين في تحديد ما إذا كانت التكهنات برفع الفائدة بمقدار نصف نقطة مئوية ستعود إلى الواجهة. ويتعرض الذهب (3,886 دولار) لضغوط تميل بالأسعار نحو الهبوط، فيما يمثل مستوى 3,852 دولار نقطة الدعم التي يتعين الحفاظ عليها.
أما الفضة (48.88 دولار)، فهي الأضعف أداءً بين المعادن الثلاثة، وتتداول فوق أدنى مستوى لها في عام واحد بقليل. وفي سوق النفط، يتحرك خام برنت (95.45 دولار) ضمن نطاق يتراوح بين 91 و98 دولار للبرميل، وسط تقلبات تحركها التطورات الإخبارية، مع تصدر المستجدات المتعلقة بإيران المشهد.
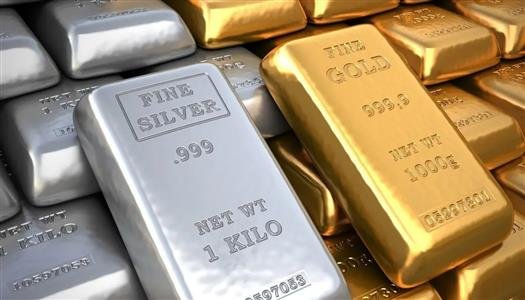
الذهب والفضة .. الذهب أولا
يدخل الذهب الأسبوع تحت ضغوط، بعدما عززت بيانات التضخم الأمريكية التي جاءت أقوى من المتوقع الرهانات على مواصلة الاحتياطي الفيدرالي تشديد السياسة النقدية. ويتحول التركيز الآن إلى وتيرة الزيادات المقبلة في أسعار الفائدة، في ظل تباين مواقف صانعي السياسة النقدية بشأن سرعة المضي في رفعها. فقد قال كريستوفر والر، عضو مجلس محافظي الاحتياطي الفيدرالي، إنه ينبغي النظر في رفع الفائدة بمقدار نصف نقطة مئوية في ديسمبر إذا ظل التضخم مرتفعاً بما يكفي، بينما أبدت سوزان كولينز، رئيسة بنك الاحتياطي الفيدرالي في بوسطن، لاحقاً تأييدها لنهج ثابت وتدريجي في مواصلة التشديد النقدي.
وستوفر بيانات مبيعات التجزئة الأمريكية، المقرر صدورها يوم الثلاثاء، مؤشراً مبكراً إلى مدى استمرار قوة إنفاق المستهلكين. ثم تتجه الأنظار يوم الأربعاء إلى محضر اجتماع الاحتياطي الفيدرالي لشهر أكتوبر، الذي عارضت خلاله ليزا كوك وبيث هاماك قرار اللجنة، ودعتا إلى رفع أسعار الفائدة فوراً بمقدار ربع نقطة مئوية. وقد يكشف المحضر مدى انتشار المخاوف من استمرار التضخم بين أعضاء اللجنة، وإن كانت المناقشات قد جرت قبل صدور بيانات التضخم الأسبوع الماضي.
وتظل نظرتنا للفترة من 16 إلى 20 نوفمبر حذرة. فصدور بيانات قوية للإنفاق، إلى جانب مؤشرات على اتساع نطاق التأييد لتشديد السياسة النقدية، قد يعرض الذهب لموجة جديدة من الضغوط البيعية. أما تراجع الطلب وتفضيل نهج تدريجي في رفع الفائدة، فقد يتيحان المجال لتعافي الأسعار باتجاه المستوى النفسي المهم عند 4,000 دولار. غير أن تعافياً مستداماً يتطلب تراجع عوائد سندات الخزانة الأمريكية والدولار، ولا يكفي لتحقيقه مجرد إقبال المستثمرين على الشراء عند انخفاض الأسعار.
وبالنسبة إلى المستثمرين في الإمارات، تظل السياسة النقدية الأمريكية عاملاً مؤثراً في ظروف التمويل المحلية وفي تكلفة الفرصة البديلة للاحتفاظ بالذهب الذي لا يدر عائداً. كذلك تتجه الأنظار إلى قطاع المعادن النفيسة في المنطقة، مع استضافة دبي مؤتمر دبي للمعادن النفيسة يومي 16 و17 نوفمبر، الذي يستهل أعماله بورشة متخصصة في التعدين، تليها جلسات المؤتمر الرئيسية. ويصف مركز دبي للسلع المتعددة الإمارات بأنها ثاني أكبر مركز لتجارة المعادن النفيسة في العالم، فيما تؤدي دبي دوراً محورياً في هذه التجارة.
الذهب والفضة.. ماذا عن المعدن الأبيض؟
تبدأ الفضة الأسبوع قرب 48.88 دولار للأونصة، بعدما أغلقت تداولات الجمعة عند 48.77 دولار، مقتربة من أدنى مستوياتها في عام، لتسجل خسارة أسبوعية بلغت 6.1%. وتتداول الفضة حالياً عند مستوى يقل بنحو 60% عن ذروتها القياسية البالغة 121.67 دولار، التي سجلتها في 29 يناير. وقد تجاوز تراجعها خسائر الذهب، ما دفع نسبة الذهب إلى الفضة إلى نحو 80.
ومن المتوقع أن تظل الفضة الأضعف أداءً بين المعدنين النفيسين هذا الأسبوع، إذ تواجه ضغوطاً ناجمة عن ارتفاع توقعات أسعار الفائدة الأمريكية وتراجع الطلب الصناعي في آن واحد. فقد أظهرت بيانات المكتب الوطني للإحصاء في الصين، الصادرة يوم الاثنين، نمو الإنتاج الصناعي بنسبة 4.8% على أساس سنوي في أكتوبر، دون التوقعات البالغة 5.3%، ومقارنة بنمو قدره 5.5% في سبتمبر.
ويشكل صدور محضر اجتماع الاحتياطي الفيدرالي لشهر أكتوبر يوم الأربعاء الحدث الأبرز هذا الأسبوع. فأي مؤشرات على تأييد واسع لرفع أسعار الفائدة في ديسمبر قد تدفع الفضة إلى مزيد من التراجع، فيما قد يفتح هبوطها دون أدنى مستوى سجلته الأسبوع الماضي، قرب 48.50 دولار، الطريق أمام تراجعها إلى 46.80 دولار. وفي المقابل، قد تتيح بيانات أمريكية أضعف من المتوقع المجال لتعافي الأسعار باتجاه 50 دولار.
النفط الخام
يبدأ خام برنت الأسبوع قرب 95.45 دولار للبرميل، بعدما سجل تراجعاً أسبوعياً ثانياً بنحو 2.5%، أعقب هبوطاً حاداً بنسبة 16% في الأسبوع السابق. ومع ذلك، لا تزال الأسعار أعلى بنحو 30% من مستواها قبل الحرب، والبالغ 73 دولار للبرميل. وكانت وكالة الطاقة الدولية قد أفادت يوم الجمعة بأن الإمدادات العالمية تجاوزت الطلب للمرة الأولى منذ اندلاع الصراع.
ومن المتوقع أن يتحرك خام برنت ضمن نطاق يتراوح بين 91 و98 دولار للبرميل هذا الأسبوع. وتزيد البيانات الصينية الضعيفة، الصادرة يوم الاثنين، المخاوف بشأن الطلب، بعدما تباطأ نمو الإنتاج الصناعي إلى 4.8%. وفي المقابل، لا تزال المزاعم الإيرانية غير المؤكدة بشأن استهداف ناقلات بألغام قرب مضيق هرمز تُبقي علاوة المخاطر الجيوسياسية ضمن الأسعار. ولن تدفع الأسعار إلى تجاوز مستوى 98 دولار إلا اضطرابات مؤكدة في الإمدادات، في حين أن أي مؤشرات على خفض التصعيد خلال اجتماع أبيك في شنتشن قد تدفع الأسعار إلى اختبار مستوى 91 دولار.
وبالنسبة إلى الإمارات، لا يقل مسار الإمدادات أهمية عن مستويات الأسعار. فخام مربان يُحمّل من الفجيرة، الواقعة خارج مضيق هرمز، وهو ما أتاح له التداول فوق 127 دولار للبرميل في منتصف سبتمبر، عندما تجاوز سعر خام برنت 107 دولارات. وعلى الصعيد المحلي، خفضت لجنة متابعة أسعار الوقود في الإمارات سعر لتر البنزين سوبر 98 إلى 4.16 دراهم خلال نوفمبر، فيما يُتوقع أن تنعكس الانخفاضات الأخيرة في أسعار برنت على قرار اللجنة بشأن أسعار الوقود لشهر ديسمبر.
بقلم | مادور كاكار- المؤسس والرئيس التنفيذي لشركة إليفيت للخدمات المالية